Články · Když to nejde hladce
Zamítnutí hypotéky: Co dělat a kdy má smysl zkusit jinou banku
· Jan Pavlík · 7 minut čtení


Zamítnutí hypotéky je nepříjemné hlavně proto, že přijde jako rozsudek. Rezervace na byt běží, prodávající čeká a vy máte v ruce jednu větu, která zní, jako by o vás bylo rozhodnuto.
Není to tak. Zamítnutí není soud nad vaší bonitou. Je to rozhodnutí jedné konkrétní banky podle jejích vlastních pravidel, a ta se mezi bankami liší víc, než většina lidí čeká.
Tenhle text vám nebude prodávat naději. Projdeme si, co se za zamítnutím obvykle skrývá, u čeho má smysl jít jinam a u čeho by to byla jen ztráta času a další záznam v registru.
Nejdřív zjistěte přesný důvod
Bez důvodu se nedá dělat nic rozumného. „Nevyhověli jsme vaší žádosti“ není informace, se kterou se dá pracovat.
Když jste žádali přes poradce, důvod se obvykle dozví on. Banka ho sděluje jemu, ne vám, a často v mnohem konkrétnější podobě, než jakou uvidíte v dopise. Když jste žádali sami, ptejte se písemně a konkrétně: šlo o příjem, nemovitost, registr, nebo o něco jiného?
Rozdíl je zásadní. Zamítnutí kvůli nízkému odhadu nemovitosti se řeší úplně jinak než zamítnutí kvůli způsobu, jakým banka počítá váš příjem. Naprostá většina lidí se přitom pouští do druhé žádosti, aniž by věděla, kterou z těchto věcí má opravit.
Šest důvodů, které stojí za většinou zamítnutí
1Příjem, který banka neumí spočítat
Nejčastější případ a skoro vždy řešitelný. Nejde o to, že byste vydělávali málo. Jde o to, že banka z vašich podkladů neumí spočítat tolik, kolik reálně vyděláváte.
Typicky se to týká OSVČ. Uplatňujete paušální výdaje, papírově vykazujete nízký základ daně a banka počítá právě z něj. Přitom některé banky umí posoudit příjem z obratu, jiné pracují s několika daňovými obdobími jinak a další zohlední i příjem, který první banka úplně vyřadila.
Sem patří i příjem z více zdrojů, příjem ze zahraničí, rodičovský příspěvek, příjem z pronájmu nebo odměny jednatele.
Co s tím: doložte příjem jinak nebo jděte tam, kde ho umí správně spočítat. Vyžaduje to znalost metodiky jednotlivých bank, ale je to práce s podklady, ne s vaší finanční situací.
2Nízký odhad nemovitosti
Banka půjčuje proti hodnotě, kterou určí její odhadce, ne proti ceně, na které jste se dohodli s prodávajícím. Když odhad vyjde níž, zvýší se poměr úvěru k hodnotě nemovitosti a mohou vám chybět vlastní prostředky.
Co s tím: nechte si odhad vysvětlit a zkontrolujte, jestli odhadce zohlednil všechno, například rekonstrukci, sklep, garážové stání nebo pozemek. Chyby a opomenutí se stávají. Když je odhad v pořádku, řešením může být vyšší vlastní vklad, doplnění zástavy jinou nemovitostí nebo jiná banka s odlišnou odhadní metodikou.
3Záznam v registru
Nemusí jít o nic dramatického. Zapomenutá faktura za telefon, nedoplatek u poskytovatele služeb nebo kreditní karta, o které nevíte, že ji máte stále aktivní. V registru navíc zůstávají i informace o závazcích, které vy sami považujete za dávno vyřešené.
Co s tím: vyžádejte si výpis dřív, než podáte další žádost. Nejdřív zjistěte, co v registrech skutečně je, a teprve potom řešte, jestli a jak se s tím dá pracovat.
4Krátká historie příjmu
Podnikáte deset měsíců, ne dva roky. Nastoupili jste do nové práce a jste ve zkušební době. Banka nemá dostatečnou historii na to, aby příjem považovala za stabilní.
Co s tím: tohle je jeden z důvodů, u kterých často opravdu pomůže čas. Vyplatí se ale ověřit, jestli některá banka nemá mírnější požadavky. V požadované délce podnikání i přístupu ke zkušební době se banky liší. Pomoci může také spolužadatel se stabilním příjmem.
5Ostatní závazky, o kterých nepřemýšlíte jako o závazcích
Leasing na auto, spotřebitelský úvěr, kontokorent. A hlavně kreditní karty. U nich banka zohledňuje sjednaný limit, i když ho nikdy nevyčerpáte. Nevyužitá karta s limitem sto tisíc korun vás tak může v propočtu bonity omezit víc, než očekáváte.
Co s tím: projděte si všechny produkty a ty nepotřebné před další žádostí zrušte, ne pouze vynulujte. Zrušení kontokorentu nebo kreditní karty se dá často vyřešit během několika dní a může výrazně zlepšit vaši pozici.
6Nemovitost samotná
Někdy nejste problém vy. Rekreační objekt, nemovitost bez přístupové cesty, rozestavěná stavba, dům s věcným břemenem nebo byt v družstevním vlastnictví. Problémem může být také zástavní právo či exekuce váznoucí na nemovitosti prodávajícího.
Co s tím: právní stav se dá často vyřešit před dokončením obchodu, ale může to být práce na týdny, ne na dny. Typ nemovitosti se nezmění. V takovém případě může pomoci banka, která je ochotná daný typ nemovitosti financovat.
Co znamená, že ČNB deaktivovala DTI a DSTI
Tohle je věc, o které většina lidí neví a která mění pohled na celé zamítnutí.
Česká národní banka stanovuje závaznou horní hranici pouze u jednoho z těchto ukazatelů, LTV, tedy poměru výše úvěru k hodnotě zastavené nemovitosti:
| Ukazatel | Aktuální hranice |
|---|---|
| LTV, běžný žadatel | 80 % |
| LTV, žadatel do 36 let na vlastní bydlení | 90 % |
| DTI (dluh k ročnímu příjmu) | deaktivováno |
| DSTI (splátky k měsíčnímu příjmu) | deaktivováno |
Bankovní rada ČNB potvrdila na svém jednání 27. listopadu 2025, že ukazatele DTI a DSTI zůstávají u úvěrů na vlastní bydlení deaktivované. Banka navíc smí u malé části objemu nově poskytnutých úvěrů hranici LTV překročit.
Samostatnou kategorií jsou od 1. dubna 2026 hypotéky na investiční nemovitosti, tedy na třetí a další nemovitost nebo na nemovitost určenou k pronájmu. U nich ČNB doporučila přísnější hodnoty: LTV 70 % a DTI 7.
Proč je to pro vás důležité: pokud vám banka zamítla hypotéku kvůli výši příjmu, neodmítla vás kvůli zákonnému limitu. Odmítla vás kvůli svému vlastnímu vnitřnímu pravidlu. Vnitřní pravidla se mezi bankami liší, na rozdíl od zákonného stropu, který platí všude stejně.
Věta „na tuhle hypotéku nedosáhnete“ tedy často neznamená to, co se na první pohled zdá. Může znamenat pouze: „Na tuhle hypotéku nedosáhnete u nás.“
Zjistěte, co o vás říkají registry
Než podáte další žádost, mějte v ruce výpis. Je to hodina práce, která vám může ušetřit týdny.
- Bankovní registr (BRKI) a nebankovní registr (NRKI): výpis lze získat prostřednictvím klientského centra registrů.
- SOLUS: samostatné sdružení s vlastní databází, výpis se žádá zvlášť.
- Insolvenční rejstřík a Centrální evidence exekucí: informace lze dohledat online.
Podle pravidel ochrany osobních údajů máte právo na informace o tom, jaké údaje o vás registr vede. Placené varianty výpisů jsou obvykle rychlejší.
V registrech můžete vidět aktivní i splacené úvěry, jejich splátkovou historii, sjednané limity kreditních karet a kontokorentů nebo informace související s žádostmi o financování. Splacený závazek z registru nezmizí okamžitě po zaplacení. Proto se vyplatí vědět, co tam je, ještě než o vás začne banka rozhodovat.
Kdy zkusit jinou banku a kdy raději ne
Tohle je místo, kde se nejčastěji chybuje. Podat další žádost je snadné a působí to jako aktivita. Často je to ale ten nejhorší možný krok.
Má smysl jít jinam, když důvod zamítnutí souvisí s metodikou: způsob výpočtu příjmu OSVČ, požadovaná délka podnikání, přístup k příjmu z pronájmu, odhadní metodika nebo typ nemovitosti. To jsou věci, ve kterých se banky reálně liší.
Nemá smysl jít jinam, dokud jste neopravili příčinu, kterou uvidí každá banka. Problematický záznam v registru, nedostatek vlastních zdrojů vzhledem k hodnotě nemovitosti nebo právní vada na nemovitosti mohou být překážkou i u dalších bank.
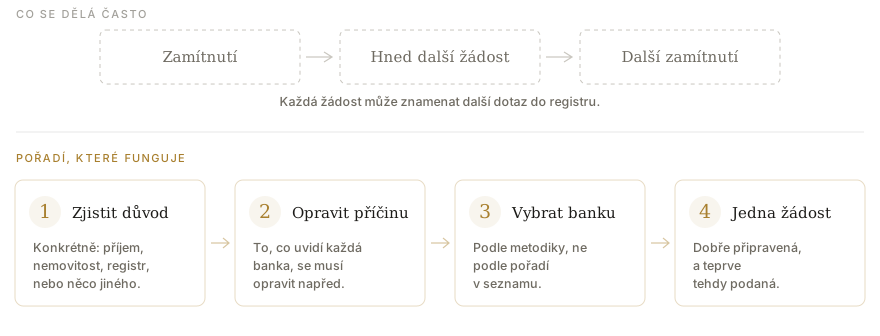
A hlavně: každá další žádost může znamenat další dotaz do registru. Několik žádostí v krátkém sledu může další banka při posuzování zohlednit. Podávat proto několik žádostí naslepo není dobrá strategie.
Pořadí by mělo být vždy stejné: zjistit důvod, opravit příčinu, vybrat banku, která s daným případem umí pracovat, a teprve potom podat jednu dobře připravenou žádost.
A co nebankovní hypotéka?
Po zamítnutí se nabízí jako rychlé řešení a reklamy na to často cílí. Někdy může jít o legitimní nástroj, například když potřebujete překlenout krátké období, máte dostatečnou zástavu a jasný plán, jak se následně dostat zpět k bankovnímu financování.
Ve většině případů je to ale dražší řešení problému, který šlo vyřešit levněji. Než na něj kývnete, chtějte vědět: kolik vás bude financování celkem stát oproti bankovní variantě, jaké jsou podmínky předčasného splacení a co konkrétně se musí stát, abyste se mohli dostat zpět k běžné hypotéce.
Když na tyto tři otázky nedostanete konkrétní odpověď, není to skutečný plán B, ale jen dražší alternativa.
Co s tím spolu uděláme
Za většinou zamítnutí, která ke mně přijdou, nestojí zásadní finanční problém. Často jde o klienty, kterým první banka nevhodně spočítala příjem nebo kteří šli do banky, která jejich situaci neumí dobře posoudit.
Když máte zamítnutí v ruce, projdeme spolu tři věci: skutečný důvod zamítnutí, co se z něj dá opravit hned a která banka s takovým případem umí pracovat.
Někdy z toho vyjde jasná cesta. Jindy poctivé: „Letos ne, a tady je důvod.“ I to je odpověď a je lepší ji znát dřív než po další zamítnuté žádosti.
Ozvěte se přes kontakt nebo si rovnou vyberte termín.
První konzultace je nezávazná a zdarma.